
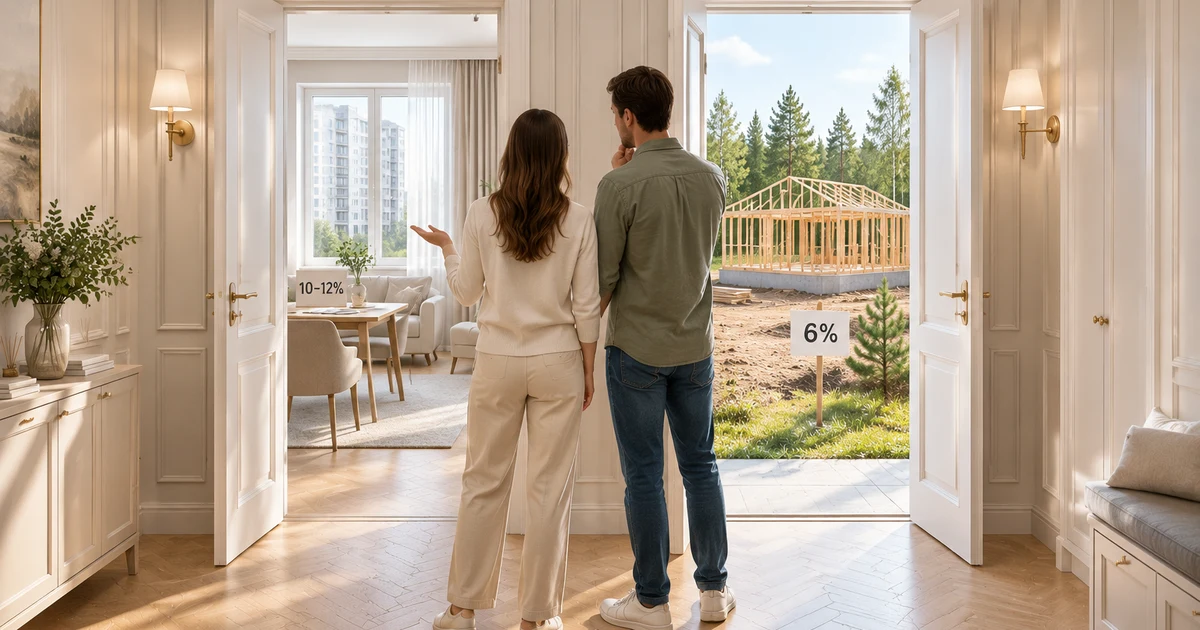
Семейная ипотека на строительство дома — это государственная программа поддержки семей с детьми, по которой можно взять кредит на возведение жилого дома по ставке 6% годовых. Программа действует до 31 декабря 2030 года (Минфин России) и распространяется на строительство по договору подряда с расчётами через эскроу-счёт, покупку дома у застройщика и квартиры в новостройке.
Главное: с 1 октября 2026 года условия для квартир изменились, а для строительства частного дома ставка остаётся 6% — это главный вывод для тех, кто выбирает между домом и квартирой. Первый взнос — не менее 20%, можно использовать материнский капитал. Лимит льготной части кредита — до 12 млн ₽ в Московской области. Субсидирование — не дольше 15 лет. Решение об одобрении принимает банк индивидуально.
Что такое семейная ипотека и кто может её получить
Семейная ипотека — государственная программа субсидирования процентной ставки для семей с детьми. По данным Минфина, право на неё имеют:
- семьи с ребёнком до 6 лет включительно;
- семьи с двумя и более несовершеннолетними детьми;
- семьи с ребёнком-инвалидом.
Программа подходит не только для покупки квартиры. По условиям Минфина, деньги можно направить на строительство частного жилого дома по договору строительного подряда с расчётами через эскроу-счёт, на завершение уже начатого строительства, на покупку земельного участка под строительство, а также на покупку готового дома у застройщика или квартиры в новостройке.
Для тех, кто строит дом на садовом участке, есть важная деталь. С 2019 года участки с разрешённым использованием «дачное строительство» или «дачный участок» по закону считаются садовыми — переоформление документов для этого не требуется (КонсультантПлюс). Строительство жилого дома на таком участке допускается, и с августа 2018 года для частного жилого дома высотой до трёх этажей разрешение на строительство и на ввод в эксплуатацию не нужно — вместо них действует уведомительный порядок: уведомления о начале и об окончании строительства (КонсультантПлюс).
Главное с 1 октября 2026: дом и квартира теперь по разным правилам
До 1 октября 2026 года условия семейной ипотеки были общими для квартир и домов: ставка от 6%, льготная часть кредита — до 12 млн ₽ в Москве, Московской области, Санкт-Петербурге и Ленинградской области (до 6 млн ₽ в других регионах), сумма сверх лимита — по рыночной ставке банка.
С 1 октября 2026 года, по данным Минфина и «Интерфакса» (24.09.2026), для покупки квартиры ставка и лимит льготной части зависят от количества детей в семье и региона. Для строительства частного дома, завершения строительства и покупки земли под строительство ставка не изменилась и остаётся 6%. Субсидирование в обоих случаях действует не дольше 15 лет. Новые условия применяются к договорам, заключённым с 1 октября 2026 года; уже выданные кредиты пересмотру не подлежат.
| Цель кредита | Ставка с 1 октября 2026 | Лимит льготной части (Москва, МО, СПб, ЛО) |
|---|---|---|
| Квартира, 1 ребёнок | 12% | 12 млн ₽ |
| Квартира, 2 ребёнка | 10% | 15 млн ₽ |
| Квартира, 3 ребёнка | 8% | 18 млн ₽ |
| Квартира, 4 ребёнка | 6% | 18 млн ₽ |
| Квартира, 5 и более детей | 4% | 18 млн ₽ |
| Строительство частного дома, завершение стройки, покупка земли под строительство | 6% (не изменилось) | 12 млн ₽* |
* Лимит для строительства дома в анонсе Минфина от 24.09.2026 не менялся — это действующее условие программы; уточняйте его в банке на дату подачи заявки.
Важно: таблица выше — не наши расчёты, а условия программы по данным Минфина и «Интерфакса» на 24.09.2026. Уточняйте актуальную ставку и лимит в конкретном банке на момент подачи заявки — условия госпрограмм периодически пересматриваются.
Для семьи, которая выбирает между квартирой в новостройке и строительством дома, вывод из таблицы прямой: если в семье один-два ребёнка, строительство дома по ставке 6% может оказаться выгоднее покупки квартиры по ставке 10–12%. Дальше в этой статье — как устроен расчёт для строительства и на что смотреть при подаче.
Первый взнос и примеры ежемесячного платежа
Минимальный первый взнос по семейной ипотеке — не менее 20% от стоимости. Часть взноса можно закрыть материнским капиталом — это прямо предусмотрено условиями программы (Минфин).
Ниже — условные примеры расчёта при ставке 6% и взносе 20%. Это не цены конкретного дома, а иллюстрация того, как сумма кредита превращается в ежемесячный платёж. Точный платёж считает банк индивидуально, а после 15 лет субсидирования условия по оставшейся части кредита определит договор.
| Стоимость дома с участком | Первый взнос (20%) | Сумма кредита | Платёж на 20 лет | Платёж на 30 лет |
|---|---|---|---|---|
| 10 млн ₽ | 2 млн ₽ | 8 млн ₽ | ≈ 57 300 ₽/мес | ≈ 48 000 ₽/мес |
| 12 млн ₽ | 2,4 млн ₽ | 9,6 млн ₽ | ≈ 68 800 ₽/мес | ≈ 57 600 ₽/мес |
| 15 млн ₽ | 3 млн ₽ | 12 млн ₽ | ≈ 86 000 ₽/мес | ≈ 71 900 ₽/мес |
Совет: прежде чем выбирать срок кредита, сравните переплату за 20 и 30 лет в личном кабинете банка — иногда разница в ежемесячном платеже небольшая, а разница в общей переплате за весь срок ощутимая.
Ставка 6% и взнос 20% — это условия программы, а не гарантия того, что дом впишется в бюджет. Чтобы сопоставить платёж с реальной стоимостью дома и участка, удобнее смотреть готовые планировки и метраж — заберите презентацию с планировками и актуальными ценами посёлка «Татищев Парк».
Как работает эскроу-счёт при строительстве дома
При льготной ипотеке на строительство расчёты по договору подряда идут через эскроу-счёт — это защищённый счёт, отдельный от расчётного счёта подрядчика.
Порядок такой:
- Вы подписываете договор строительного подряда, где прописаны этапы работ, сроки и стоимость каждого этапа.
- Деньги по кредиту и первый взнос поступают на эскроу-счёт, а не напрямую подрядчику.
- Подрядчик выполняет очередной этап и документально подтверждает его завершение — актом выполненных работ.
- Банк проверяет документы и переводит подрядчику сумму за завершённый этап.
- Если этап не завершён или документы не подтверждены, деньги остаются на счёте.
Такая схема защищает покупателя: подрядчик получает оплату только за то, что реально сделано, а не аванс за весь дом сразу. Это касается и покупки участка с последующим строительством — сделка обычно оформляется как договор купли-продажи земельного участка плюс отдельный договор строительного подряда, и именно по подряду действует эскроу.
На заметку: эскроу-счёт защищает деньги покупателя, но не ускоряет саму стройку — сроки всё равно определяются графиком в договоре подряда, а не банком.
Какие документы нужны для подачи заявки
Пакет документов зависит от банка и типа занятости заёмщика, но в общих чертах требуется:
- паспорта заёмщика и созаёмщика (если есть);
- СНИЛС;
- свидетельства о рождении детей;
- свидетельство о браке, если оно есть;
- справка о доходах за требуемый период;
- документы на участок — договор купли-продажи или правоустанавливающие документы, если участок уже в собственности;
- договор строительного подряда с указанием этапов, сроков и стоимости работ;
- сведения об использовании материнского капитала, если он идёт в счёт первого взноса.
Точный список и требования к справке о доходах отличаются от банка к банку — уточняйте его непосредственно у выбранного банка перед подачей заявки.
Как это выглядит в «Татищев Парке»
Для ориентира: в «Татищев Парке» покупка оформляется как договор купли-продажи земельного участка и отдельный договор строительного подряда на дом. При льготной ипотеке расчёты по подряду проходят через эскроу-счёт — по общей схеме, описанной выше. Среди банков, с которыми работает посёлок, — Сбер и ВТБ, есть программы и других банков-партнёров. Решение об одобрении, размере взноса и итоговой ставке в каждом случае принимает банк индивидуально.
Срок строительства дома — около 3–4 месяцев с момента, когда подписан договор подряда, утверждён проект и внесён стартовый платёж. Актуальные планировки и цены на дома в посёлке в статье не приводим — они меняются, и обновлённую информацию проще смотреть непосредственно на сайте посёлка, чем искать в старой статье.
Чек-лист перед подачей заявки на семейную ипотеку
Прежде чем идти в банк, стоит закрыть несколько вопросов:
- Проверьте категорию земли и вид разрешённого использования участка в выписке ЕГРН — это повлияет на то, какой порядок оформления применим.
- Уточните в 2–3 банках актуальную ставку и лимит льготной части кредита на дату подачи заявки — условия программы меняются.
- Соберите документы на доходы заранее — справки готовятся не мгновенно.
- Проверьте условия использования материнского капитала в счёт первого взноса, если планируете его использовать.
- Прочитайте договор строительного подряда внимательно: этапы, сроки, стоимость каждого этапа и порядок расчётов через эскроу должны быть прописаны прямо в тексте.
- Уточните у банка, как считается субсидируемый период — 15 лет — и что происходит с ипотекой после его окончания.
Совет: возьмите письменную консультацию у двух банков одновременно и сравните её пункт за пунктом — устные обещания менеджера и итоговые условия в договоре иногда отличаются.
Семейная ипотека остаётся рабочим инструментом для тех, кто строит дом, а не покупает квартиру: пока для квартир условия усложняются в зависимости от числа детей, для строительства дома ставка 6% сохраняется. Дальше решение — в деталях: категория земли, договор подряда, реальный расчёт платежа под свою сумму.
Теперь, когда понятны ставка, взнос и порядок расчётов через эскроу, логично сопоставить эти цифры с конкретным домом. Мы собрали планировки и актуальные условия по домам «Татищев Парка» в одну презентацию — заберите презентацию с планировками и ценами.
Что у вас теперь есть
- Понимаете, кто может получить семейную ипотеку на строительство дома и каковы условия на 1 октября 2026
- Знаете главное отличие новых правил: для строительства дома ставка 6% сохраняется, изменения касаются только квартир
- Разбираетесь в том, как работает эскроу-счёт при расчётах с подрядчиком
- Понимаете, из чего складывается первый взнос и какие источники допустимы (включая маткапитал)
- Знаете, какой пакет документов нужен для подачи заявки и что проверить до её подачи
- Имеете примеры ежемесячных платежей при ставке 6% для разных сумм кредита