
Купить дом по семейной ипотеке можно у застройщика (юрлица или ИП), при строительстве дома по договору подряда с юрлицом или ИП — в том числе покупка участка вместе с таким строительством — или на вторичном рынке в городах из перечня, где строящихся многоквартирных домов почти нет. Участок отдельно от строительства, дом у частного продавца и вторичка в большинстве городов Подмосковья под программу не подходят.
Главное: семейная ипотека работает при покупке дома у застройщика или при строительстве по договору подряда с юрлицом или ИП. Участок можно включить в ипотеку только вместе с договором подряда. Вторичный дом подходит только в городах из перечня, где почти не строят многоквартирные дома. Для покупки по программе нужны стандартный пакет документов, справки о доходах, выписка по счёту и документы на дом.
Какие дома подходят под семейную ипотеку
По условиям программы семейная ипотека работает в трёх случаях (по данным Минфина):
| Вариант | Что можно купить | Что нельзя |
|---|---|---|
| У застройщика | Готовый или строящийся дом у юрлица или ИП по ДДУ или ДКП | Дом у физлица, у частного продавца |
| Строительство по подряду | Строительство дома по договору подряда с юрлицом или ИП, в том числе покупка участка вместе с таким строительством | Участок без договора подряда, подряд с физлицом |
| Вторичный дом | Дом на вторичном рынке в городах из перечня, где строящихся многоквартирных домов почти нет | Вторичка в большинстве городов Подмосковья и других регионов |
Застройщиком для программы считается юрлицо или ИП. Если человек строит дом сам, без оформленного предпринимательства, сделка под семейную ипотеку не подходит.
Важно: покупка участка без договора строительного подряда под семейную ипотеку не подходит. Участок можно включить в ипотеку только вместе со строительством дома по договору подряда с юрлицом или ИП.
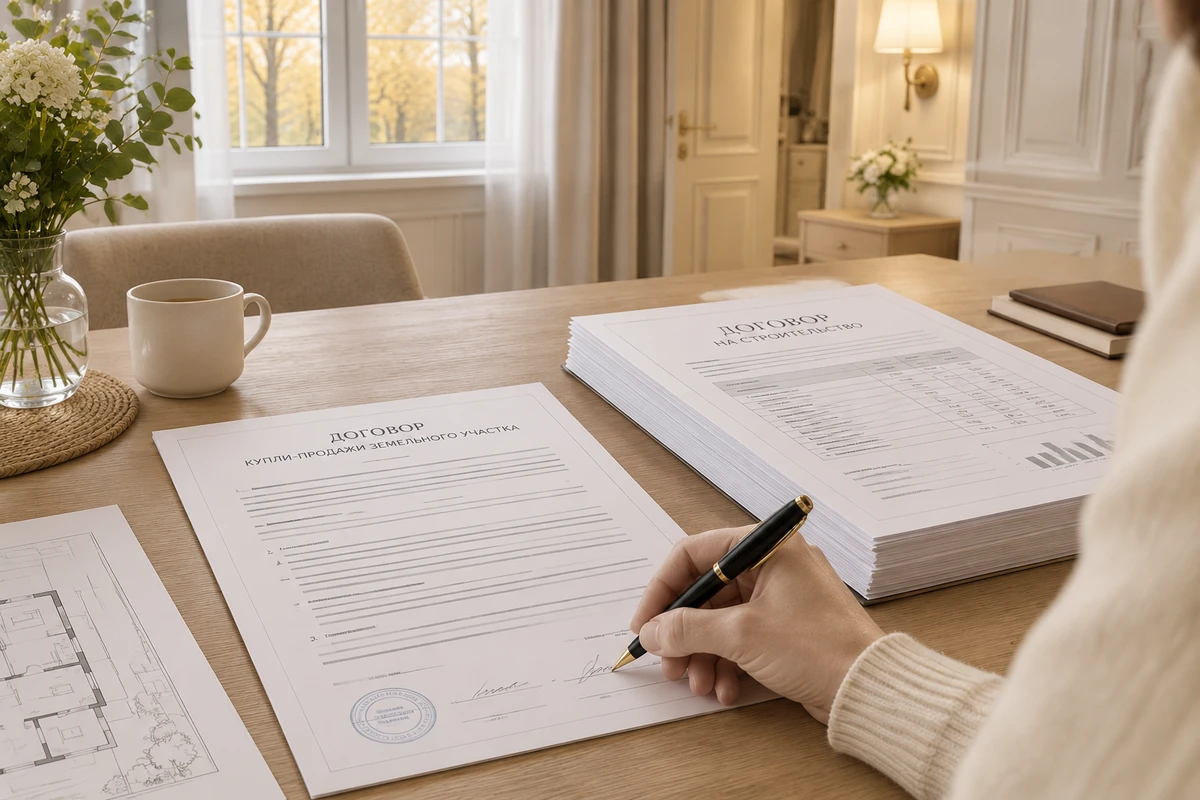
Для ориентира: в «Татищев Парке» сделка оформляется как договор купли-продажи земельного участка плюс договор строительного подряда. При льготной ипотеке на строительство расчёты по подряду идут через эскроу-счёт. Это тот случай, когда застройщик берёт деньги не напрямую, а по ходу выполнения работ через банк.
Понять, какой дом подходит, — половина дела. Дальше важно увидеть, как устроена сделка с участком и подрядом. Посмотрите, как это работает в «Татищев Парке»: презентация посёлка с планировками и условиями
Как проходит покупка дома с участком по семейной ипотеке
Когда покупаете дом с участком у застройщика, оформляется два договора: договор купли-продажи участка и договор строительного подряда на дом. Оба договора идут в банк как один пакет.
Схема сделки:
- Выбираете участок и проект дома, согласовываете план посадки дома на участке.
- Подаёте заявку на ипотеку в банк с двумя договорами: ДКП участка и договор подряда.
- Банк проверяет документы на участок (выписка ЕГРН, категория земли, вид разрешённого использования) и договор подряда (проект, спецификация, график платежей).
- При одобрении банк открывает эскроу-счёт, куда уходят деньги по ипотеке. Застройщик получает их по ходу выполнения работ.
- После завершения строительства подписываете акт приёмки, застройщик получает оставшиеся деньги с эскроу, вы регистрируете дом как жилой.
Совет: уточняйте у застройщика, работает ли он с эскроу-счетами и с какими банками. Если застройщик не аккредитован в банке, который одобрил вам ипотеку, придётся искать другой банк или другого застройщика.
Документы, которые готовит застройщик для банка:
- Договор купли-продажи земельного участка
- Договор строительного подряда с графиком работ и платежей
- Проект дома и спецификация комплектации
- Выписка ЕГРН на участок
- Документы о праве собственности застройщика на участок или о праве аренды с возможностью продажи
- Согласие супруга застройщика на продажу участка (если застройщик — физлицо-ИП)
Документы, которые готовите вы для банка:
- Паспорта всех заёмщиков и созаёмщиков
- Справки о доходах (2-НДФЛ или справка по форме банка)
- Копия трудовой книжки или выписка из СФР
- Свидетельства о рождении детей (для подтверждения права на программу)
- Свидетельство о браке (если покупаете вместе с супругом)
- Выписка по счёту, подтверждающая наличие первого взноса
- Справка об отсутствии задолженности по налогам и алиментам
Банк рассматривает заявку около недели. Если одобрил, назначает оценку участка (оценщик из списка банка, стоимость оценки — около 5 000 ₽). После оценки назначается день сделки: подписываете договоры, банк открывает эскроу, право собственности на участок регистрируется на вас, стройка начинается.
Условия семейной ипотеки на строительство дома в 2026 году
С 1 октября 2026 года для квартир ставка семейной ипотеки зависит от числа детей. Для строительства частного дома, его завершения и покупки земли под строительство ставка остаётся 6% независимо от числа детей (по данным Минфина и Интерфакса). Лимит льготной части в Москве и Московской области — до 12 млн ₽. Срок субсидирования — до 15 лет.
Полный разбор условий программы, требований к семье, первому взносу и срокам — в статье Семейная ипотека на строительство дома в 2026. Там же — расчёты платежей по разным суммам и примеры банков, которые работают с программой.
Основные условия (коротко):
| Параметр | Значение |
|---|---|
| Ставка на строительство дома | 6% |
| Лимит льготной части в Москве и МО | до 12 млн ₽ |
| Первый взнос | не менее 20% |
| Срок субсидирования | до 15 лет |
| Кто может взять | семьи с одним ребёнком, родившимся с 1 января 2018, или с двумя и более детьми |
Программа действует до 31 декабря 2030 года. Новые условия применяются к договорам, заключённым с 1 октября 2026 года.
Что проверить до подачи заявки на ипотеку
Перед тем как подавать заявку в банк, проверьте три момента: категорию земли, статус застройщика и наличие эскроу-схемы.
Категория земли и вид разрешённого использования. Семейная ипотека на строительство дома работает с землями сельхозназначения (ВРИ «ведение садоводства») и с землями населённых пунктов (ВРИ «индивидуальное жилищное строительство»). Проверяйте это в выписке ЕГРН, которую даёт застройщик. Если в выписке стоит «дачное строительство» или «огородничество», строительство жилого дома на таком участке не разрешено, и ипотека под него не пойдёт.
Статус застройщика. Уточните у застройщика, работает ли он как юрлицо или ИП. Если застройщик — физлицо без оформленного предпринимательства, сделка под семейную ипотеку не подходит.
Работа с эскроу и аккредитация в банках. Уточните, с какими банками работает застройщик и есть ли у него аккредитация. Если застройщик не работает с эскроу-счетами или не аккредитован в банке, который одобрил вам ипотеку, придётся искать другой банк или другого застройщика.
На заметку: с августа 2018 года частные дома до трёх этажей строят по уведомлениям о начале и окончании строительства, а не по разрешениям на строительство и ввод в эксплуатацию. Уведомления подаёт застройщик в администрацию, вам для ипотеки они не нужны.
Разбираться в документах и условиях проще, когда застройщик сам объясняет, как устроена сделка и что он готовит для банка. Посмотрите готовые планировки и условия покупки: презентация «Татищев Парка» с домами и ценами
Что у вас теперь есть
- Знаете, какие дома подходят под семейную ипотеку: у застройщика, со строительством по подряду или на вторичке в городах из перечня
- Понимаете, какие сделки не подходят: участок без подряда, дом у частника, вторичка в большинстве городов
- Знаете, что застройщиком для программы считается юрлицо или ИП
- Понимаете, что расчёты по подряду идут через эскроу-счёт
- Знаете, какие документы готовить для банка