
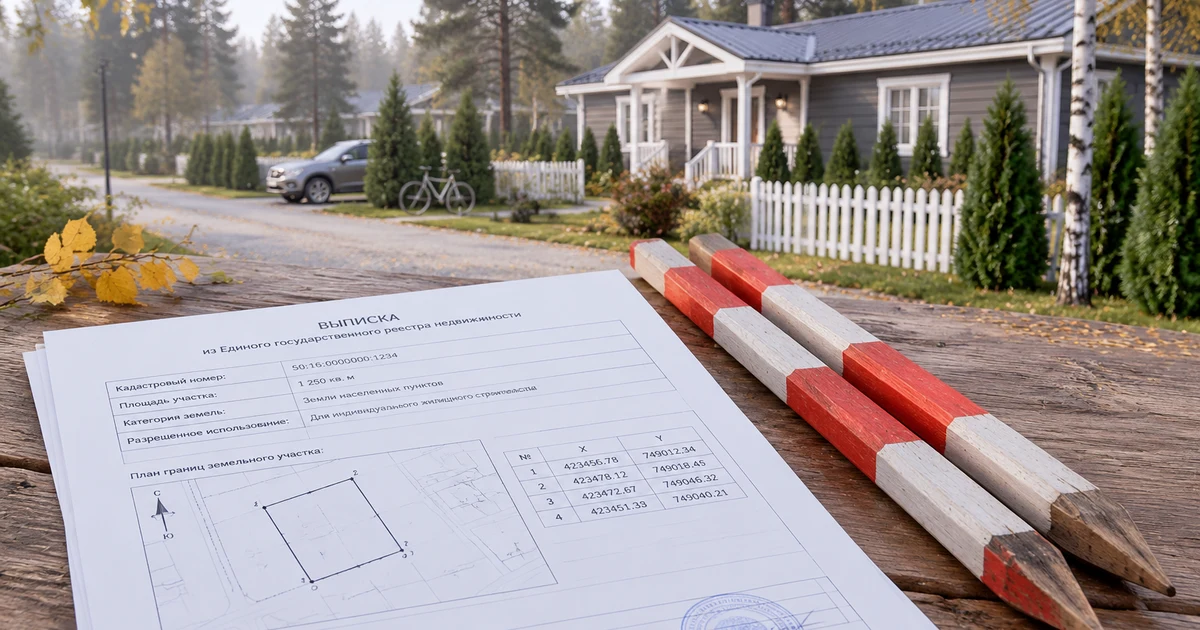
Ипотека на дом с участком проходит, если выполнены три условия: документы на землю чистые, дом подходит для залога, а у заёмщика достаточный доход. Банк проверяет каждое из них отдельно, и проблема в любом звене ведёт к отказу. Разбираем, что именно смотрит банк и как подготовиться, чтобы не получить отказ на финальном этапе сделки.
Главное: банк одобрит ипотеку на дом с участком, если земля в собственности, категория и ВРИ разрешают строительство жилья, дом зарегистрирован как жилой или подходит под это определение, а доход заёмщика покрывает платёж с коэффициентом 0,5–0,6. Отказы случаются из-за обременений на земле, недостроя или неоформленных коммуникаций, низкого дохода или плохой кредитной истории. Проверьте документы до подачи заявки — по шагам ниже.
Что банк проверяет в документах на землю
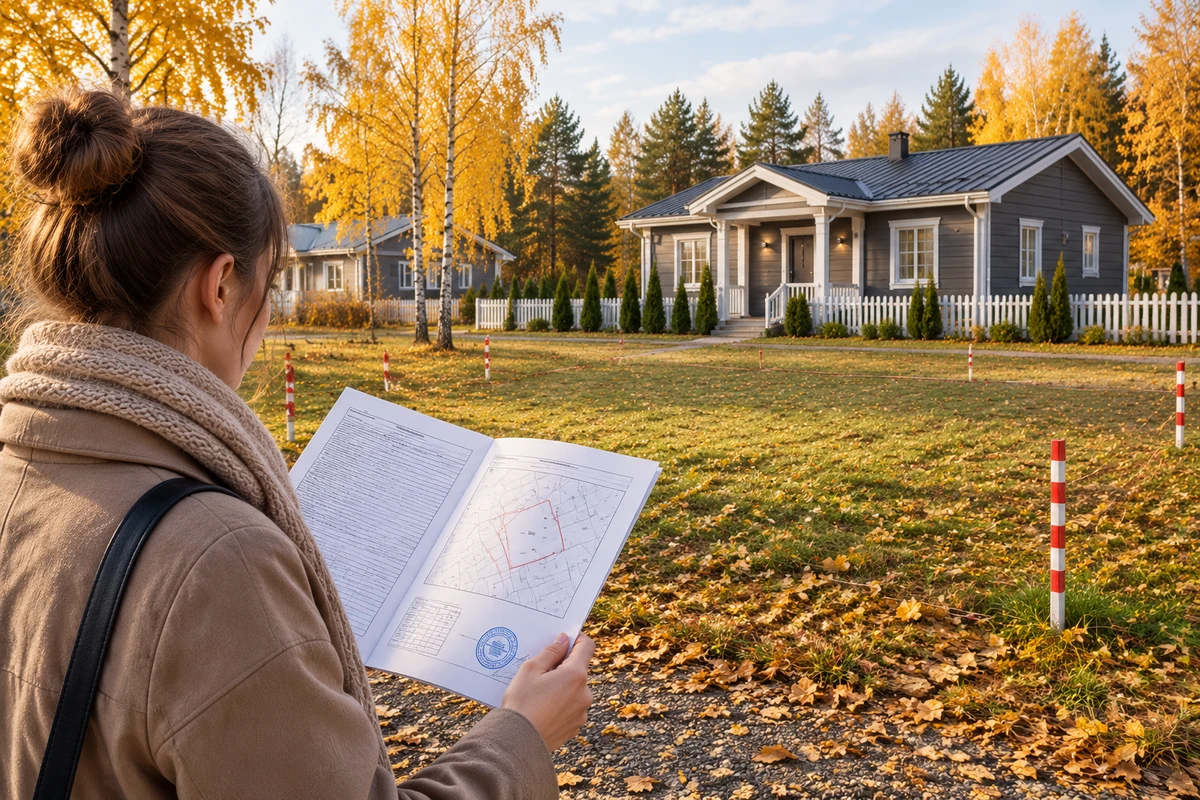
Первое, на что смотрит банк, — участок. Без права собственности на землю ипотеку не дадут: дом не может быть в залоге, если земля под ним не принадлежит продавцу.
Выписка ЕГРН на участок. Банк запрашивает свежую выписку — не старше месяца. В ней смотрят:
- собственник — совпадает ли с продавцом;
- категория земли и вид разрешённого использования;
- обременения — аресты, ипотека, аренда, сервитуты.
Категория земли и ВРИ. Банк одобрит ипотеку, если категория разрешает строительство жилого дома. Подходят:
- земли населённых пунктов с ВРИ «индивидуальное жилищное строительство» (ИЖС);
- земли сельхозназначения с ВРИ «ведение садоводства» или «личное подсобное хозяйство» (ЛПХ).
Если в выписке указано «огородничество» без права на жилой дом — банк откажет. Такой участок не может быть залогом под ипотеку.
Важно: обременения в выписке ЕГРН — стоп-фактор. Если на участке действующая ипотека, арест или запрет на регистрационные действия, сделку не проведут до снятия ограничений. Проверяйте выписку до подачи заявки.
| Что проверяет банк в документах на землю | Что должно быть |
|---|---|
| Право собственности | Зарегистрировано в ЕГРН, продавец — собственник |
| Категория земли | Населённые пункты или сельхозназначения |
| ВРИ | ИЖС, садоводство, ЛПХ — разрешено строительство жилья |
| Обременения | Нет ипотеки, арестов, запретов на сделки |
Пример из практики. В «Татищев Парке» участки относятся к категории земель сельхозназначения, зона СХ-2, вид разрешённого использования — ведение садоводства. Строительство жилого дома разрешено, и банки одобряют ипотеку на такие участки. Земля передаётся покупателю в собственность вместе с домом по договору купли-продажи.
Что банк проверяет в документах на дом
Второе условие — дом должен быть оформлен как объект недвижимости и подходить для залога. Банк не выдаст ипотеку на недострой или на дом без коммуникаций.
Технический план и регистрация в ЕГРН. Дом должен быть зарегистрирован в Росреестре. Банк запросит выписку ЕГРН на дом — в ней указаны площадь, назначение (жилой или нежилой), этажность и адрес. Без этой выписки дом юридически не существует, и в залог его не примут.
Для домов до трёх этажей с 2018 года разрешения на строительство и ввод в эксплуатацию не требуются — их заменили уведомления о начале и окончании строительства. Банк проверит эти уведомления, а также технический план, который готовит кадастровый инженер после окончания стройки.
Коммуникации и пригодность для проживания. Банк откажет в ипотеке, если дом непригоден для круглогодичного проживания. Проверяют:
- электричество — подключение к сети или автономный источник;
- водоснабжение — центральное или скважина;
- отопление — газовое, электрическое или твердотопливное;
- канализация — центральная или автономная система.
Если дом не подключён к электричеству или нет источника воды, банк расценит его как недострой и не примет в залог.
Документы на дом и землю в порядке — половина пути пройдена. Дальше банк оценит вас как заёмщика: достаточно ли дохода и нет ли просрочек. Посмотрите, как устроена покупка дома с участком в «Татищев Парке»: все документы на руки, сделка через эскроу, земля в собственность — презентация с планировками и условиями
Требования к заёмщику: доход, стаж, кредитная история
Третье условие — банк проверяет вас. Даже если дом и земля в порядке, без подтверждённого дохода и чистой кредитной истории ипотеку не дадут.
Доход. Банк рассчитывает платёжеспособность по формуле: ваш ежемесячный платёж по всем кредитам не должен превышать 50–60% дохода. Если платёж больше — откажут.
Пример: доход 120 000 ₽ в месяц. Максимальный платёж — 60 000–72 000 ₽. Если у вас уже есть автокредит на 25 000 ₽ в месяц, на ипотеку остаётся 35 000–47 000 ₽. При ставке 12% и сроке 20 лет это около 3,2–4,3 млн ₽.
Стаж. Требования стандартные: общий трудовой стаж от 1 года, на текущем месте работы — от 3–6 месяцев. Если вы ИП или самозанятый, банк запросит налоговую декларацию за последний год.
Кредитная история. Банк запросит ваш кредитный отчёт в БКИ. Смотрят:
- нет ли действующих просрочек;
- были ли просрочки больше 90 дней за последние 2–3 года;
- сколько кредитов вы брали и как закрывали.
Одна просрочка 5–10 дней год назад не критична, но три просрочки по 30+ дней за последний год приведут к отказу.
Совет: если кредитная история неидеальная, подавайте заявку в несколько банков. Условия одобрения различаются: один банк может отказать из-за просрочки полгода назад, другой — одобрить с повышенной ставкой.
| Требование банка | Что проверяют | Что делать, если не хватает |
|---|---|---|
| Доход | Платёж ≤ 50–60% дохода | Привлечь созаёмщика, взять кредит на меньший срок |
| Стаж | 3–6 месяцев на текущем месте | Дождаться окончания испытательного срока |
| Кредитная история | Нет просрочек 90+ дней за 2 года | Закрыть текущие долги, подождать год |
Частые причины отказа и как их избежать
Банки отказывают в ипотеке на дом с участком чаще, чем на квартиру. Причина — документы сложнее, а дом как залог оценивается строже. Разбираем типичные ситуации.
1. Обременения на земле. Если на участке действующая ипотека, арест или сервитут, который ограничивает ваше право пользования, банк откажет. Продавец должен снять обременение до сделки.
2. Недострой или дом без коммуникаций. Банк не примет в залог дом, в котором нельзя жить круглый год. Если нет электричества, воды или отопления, это недвижимость, а недострой. Продавец должен завершить подключение коммуникаций до сделки.
3. Дом не зарегистрирован в ЕГРН. Без выписки на дом ипотеку не дадут. Продавец обязан зарегистрировать дом в Росреестре по техническому плану. Это занимает 7–10 рабочих дней после подачи документов.
4. Категория земли не разрешает жилой дом. Если в выписке ЕГРН указано «огородничество» без права на строительство, банк откажет. Проверяйте вид разрешённого использования до подачи заявки.
5. Доход не покрывает платёж. Если ваш ежемесячный платёж превышает 60% дохода, банк откажет. Решение: привлечь созаёмщика, увеличить первый взнос или взять кредит на меньший срок, чтобы снизить платёж.
6. Просрочки в кредитной истории. Действующие просрочки или долги по кредитам за последние 2–3 года — стоп-фактор. Закройте долги до подачи заявки, а если просрочка была год назад — объясните причину в заявлении банку.
Семейная ипотека на дом с участком: коротко
Если у вас один ребёнок, рождённый с 1 января 2018 года, или больше детей, вы можете взять семейную ипотеку на строительство дома. Для покупки дома с участком по договору подряда через эскроу ставка остаётся 6% (лимит льготной части — до 12 млн ₽ в Московской области), несмотря на изменения условий программы с 1 октября 2026 года для квартир. Первый взнос — не менее 20%, можно материнским капиталом.
Банк проверяет те же документы: землю, дом и заёмщика. Требования к категории земли, коммуникациям и доходу остаются прежними. Отличие — в ставке и необходимости эскроу-счёта при расчётах по договору подряда.
Ипотека на дом с земельным участком требует более тщательной подготовки документов, чем ипотека на квартиру. Банк проверяет право собственности на землю, категорию и ВРИ, регистрацию дома, наличие коммуникаций, ваш доход и кредитную историю. Проверьте документы до подачи заявки, закройте текущие долги, подтвердите доход — и шансы на одобрение вырастут.
Хотите купить дом с участком от застройщика в ипотеку и получить все документы на руки сразу? Посмотрите, как устроена сделка в «Татищев Парке»: земля в собственность, дом по договору подряда, расчёты через эскроу, работают Сбер и ВТБ — презентация с условиями и планировками
Что у вас теперь есть
- Вы знаете, какие документы на землю и дом проверяет банк перед одобрением ипотеки
- Понимаете, почему дом без коммуникаций или без техплана не пройдёт как залог
- Видите частые причины отказа и знаете, как их избежать до подачи заявки
- Можете оценить свои шансы на одобрение и посчитать необходимый доход по формуле банка