
Рассрочка на дом от застройщика — это когда вы платите не всю сумму сразу, а частями по согласованному графику, и деньги идут напрямую застройщику, без банка. Схема простая на словах, но в договоре есть детали, которые определяют, насколько вы защищены.
Главное: рассрочка от застройщика работает без банка — не нужно одобрение, страховка и справки о доходах. Первый взнос, срок и наличие удорожания обсуждаются индивидуально. Главное отличие от ипотеки — нет защиты эскроу-счёта, поэтому репутация и история застройщика важны. Что проверить в договоре — по шагам ниже.
Как устроена рассрочка на дом от застройщика
Схема выглядит так: покупатель вносит первый платёж — обычно 20–50% от стоимости — и подписывает договор, в котором прописан график оставшихся выплат. Дом строится, платежи вносятся по расписанию, право собственности переходит к покупателю по условиям договора — чаще всего после полной оплаты или после сдачи дома.
Никакого банка в цепочке нет. Это и плюс, и минус одновременно.
Плюсы рассрочки:
- Не нужно одобрение банка, справки 2-НДФЛ, оценка недвижимости.
- Нет банковских процентов и обязательного страхования.
- Условия гибкие — можно договориться об индивидуальном графике.
- Подходит покупателям с неподтверждённым доходом или нестандартной ситуацией.
Минусы рассрочки:
- Деньги идут напрямую застройщику, а не на защищённый эскроу-счёт.
- Если застройщик не выполнит обязательства, вы — кредитор по договору, а не владелец замороженных средств на счёте банка.
- Срок рассрочки обычно короче ипотечного: 1–3 года против 15–25.
- Часть застройщиков закладывает удорожание — фактически это скрытая процентная ставка.
Чем отличается от ипотеки:
- Банк не участвует — деньги даёт застройщик, решение принимает он.
- Нет страховки имущества и жизни, нет оценки недвижимости.
- Нет эскроу-счёта: деньги идут напрямую застройщику, а не блокируются в банке до сдачи дома.
- Первый взнос обычно выше — 30–50% против 20% по ипотеке.
- Срок короче — 1–3 года против 15–25 лет.
Главное отличие — степень защиты. При ипотеке на ИЖС расчёты идут через эскроу: застройщик получает деньги только после сдачи дома и регистрации права собственности. При рассрочке деньги идут по графику — если застройщик не выполнит обязательства, вы остаётесь кредитором по договору, и возврат денег — через суд.
Важно: рассрочка без эскроу-счёта означает, что вы рискуете деньгами напрямую. Поэтому репутация застройщика и история сданных объектов — не формальность, а основа решения.
Как работает рассрочка от застройщика: порядок действий
Схема простая, но детали определяют, насколько вы защищены.
1. Согласование условий Вы обсуждаете с застройщиком:
- Размер первого взноса (обычно 20–50%).
- Срок рассрочки (чаще 1–3 года).
- График платежей — даты и суммы.
- Наличие удорожания (процентов).
- Срок строительства и этапы.
- Момент перехода права собственности — после полной оплаты или после сдачи дома.
2. Подписание договора Заключается договор купли-продажи участка и договор строительного подряда. В договоре прописываются:
- Стоимость участка и дома.
- График платежей с датами и суммами.
- Срок и этапы строительства.
- Ответственность сторон за просрочку.
- Условия расторжения и возврата денег.
3. Внесение первого взноса После подписания вы вносите первый платёж. С этого момента застройщик начинает строительство.
4. Платежи по графику Остальные платежи вносятся по расписанию — помесячно, поквартально или привязаны к этапам стройки. Каждый платёж подтверждается актом или платёжным документом.
5. Сдача дома и переход права собственности После окончания строительства и полной оплаты оформляется приёмка дома и регистрация права собственности. Порядок зависит от условий договора: право может перейти после полной оплаты или после завершения стройки.
Рассрочка — это альтернатива ипотеке, но только при прозрачных условиях. В «Татищев Парке» рассрочка обсуждается индивидуально — уточняйте детали и график в отделе продаж. Узнать условия
Что обязательно должно быть в договоре рассрочки
Договор — единственный документ, который определяет ваши права. Без этих пунктов договор не защищает.
График платежей Конкретные даты и суммы каждого платежа. Не «ежемесячно примерно 100 тысяч», а «15 января 2027 — 120 000 ₽, 15 февраля 2027 — 120 000 ₽» и так далее. График — это основа: без него непонятно, когда что платить и как считать просрочку.
Ответственность за просрочку Что будет, если вы не внесёте платёж вовремя, и что будет, если застройщик не сдаст дом в срок. Пеня, штраф, право расторжения — всё должно быть прописано. Если пункт пустой — застройщик может затянуть стройку без последствий.
Срок и этапы строительства Дата начала, дата сдачи и промежуточные этапы (фундамент, стены, кровля, отделка). Если сроков нет — непонятно, от чего считать задержку.
Момент перехода права собственности Когда именно вы становитесь владельцем: после полной оплаты, после завершения стройки или после регистрации в Росреестре. Это определяет, кто несёт риски на каждом этапе.
Условия расторжения и возврата денег Что происходит, если кто-то из сторон хочет разорвать договор: возвращаются ли уже внесённые деньги, в каком объёме, в какой срок. Без этого пункта возврат — только через суд.
Комплектация и проект дома Спецификация материалов, проект, планировка. Что входит в базовую комплектацию, что — за доплату. Если этого нет — застройщик может поменять материалы или убрать опции.
Совет: попросите показать договор до внесения первого взноса. Если застройщик отказывается — это плохой знак. Договор должен быть на руках, а не «по факту оплаты».
Рассрочка с удорожанием или без: как считать полную стоимость
Не все застройщики закладывают проценты в рассрочку. Но если удорожание есть — рассрочку нужно сравнивать с ипотекой, а не с полной оплатой наличными.
Рассрочка без удорожания Цена дома одинаковая — что при полной оплате сразу, что в рассрочку. Переплаты нет. Это выгоднее любой ипотеки, потому что банковских процентов и страховки не будет.
Рассрочка с удорожанием Цена дома в рассрочку выше, чем при полной оплате. Разница — это фактически процентная ставка.
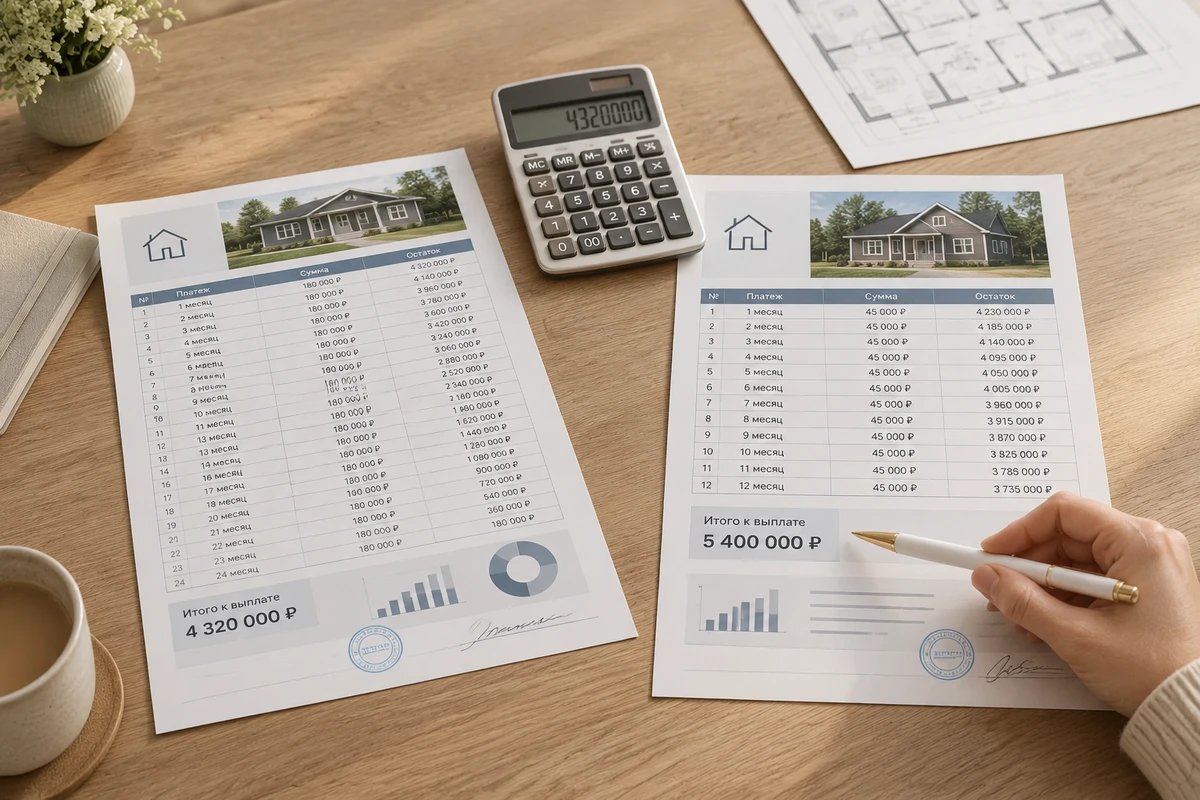
Пример расчёта: Дом стоит 10 млн ₽ при полной оплате. В рассрочку на 2 года с удорожанием 10% — на 1 млн ₽ дороже. Переплата — 1 млн ₽ за 2 года, то есть примерно 10% годовых.
Сравним с семейной ипотекой на строительство дома. По программе ставка на строительство — 6% годовых, первый взнос — минимум 20%. Кредит 8 млн ₽ (остальное — первый взнос) на 15 лет под 6% — ежемесячный платёж 67 509 ₽, переплата за весь срок — 4 151 620 ₽.
| Вариант | Первый взнос | Срок | Ежемесячный платёж | Переплата |
|---|---|---|---|---|
| Рассрочка 2 года, удорожание 10% | 3 млн ₽ (30%) | 2 года | ~333 тыс. ₽ | 1 млн ₽ |
| Семейная ипотека 6% | 2 млн ₽ (20%) | 15 лет | 67 509 ₽ | 4,15 млн ₽ |
Рассрочка — меньше переплата, но выше ежемесячная нагрузка и короче срок. Ипотека — растянута на годы, но итоговая переплата больше.
Когда рассрочка выгоднее:
- У вас есть большой первый взнос (30–50%).
- Доход позволяет платить крупные суммы ежемесячно.
- Рассрочка без удорожания или удорожание ниже 6–8% годовых.
Когда ипотека выгоднее:
- Первый взнос — только минимум (20%).
- Нужен длинный срок и небольшой ежемесячный платёж.
- Удорожание рассрочки выше ставки по семейной ипотеке.
Важно: считайте полную сумму, которую отдадите, а не только ежемесячный платёж. Рассрочка на 3 года с удорожанием 12% годовых может оказаться дороже ипотеки под 6% на 15 лет.
Риски рассрочки на дом от застройщика
Рассрочка работает, пока застройщик выполняет обязательства. Если он не сдаст дом или обанкротится — вы в худшем положении, чем покупатель по ипотеке с эскроу.
Нет эскроу-счёта Деньги идут напрямую застройщику. Если он не достроит дом — вы остаётесь кредитором по договору, а не владельцем защищённого депозита. Возврат — через суд, и шансы зависят от финансового состояния застройщика.
При ипотеке на ИЖС деньги банка лежат на эскроу-счёте и переходят застройщику только после регистрации права собственности. Если дом не сдан — банк возвращает деньги, вы теряете только первый взнос и время.
Зависимость от репутации застройщика Вы рискуете деньгами напрямую, поэтому важна не только цена, но и история: сколько объектов сдано, как они выглядят, есть ли жалобы. Проверяйте отзывы, езжайте смотреть сданные дома, спрашивайте жильцов.
Сложности с возвратом при расторжении Если вы захотите выйти из сделки — условия возврата определяет договор. Без пункта о возврате — только через суд, и шансы зависят от причины расторжения. Застройщик может удержать часть денег как неустойку.
Отсутствие страховки При ипотеке банк требует страховать имущество и иногда жизнь заёмщика. При рассрочке страховки нет — если дом сгорит или случится несчастный случай, обязательства перед застройщиком остаются.
Как снизить риски:
- Проверьте историю застройщика: сколько домов сдано, как выглядят, есть ли задержки.
- Читайте договор до внесения первого взноса, все условия должны быть прописаны.
- Спросите, можно ли застраховать строящийся дом добровольно.
- Требуйте акты на каждый этап стройки и платёж.
Рассрочка в «Татищев Парке»: как это работает у нас
В коттеджном посёлке «Татищев Парк» рассрочка обсуждается индивидуально. Условия зависят от выбранного дома, суммы первого взноса и срока. Цены и график — актуальные на момент обращения.
Что фиксировано:
- Дома строятся по договору подряда, срок строительства — около 3–4 месяцев.
- Расчёты при льготной ипотеке (семейная, IT) идут через эскроу-счёт.
- Гарантия на конструктив — 5 лет, на прочие работы — 3 года.
Условия рассрочки и график платежей уточняйте в отделе продаж: +7 (903) 777-45-20. Важно согласовать всё до подписания договора — после внесения первого взноса менять условия уже поздно.
Если рассматриваете рассрочку и ипотеку одновременно — мы поможем посчитать оба варианта и покажем, как меняется нагрузка. Узнать условия рассрочки и ипотеки
Что у вас теперь есть
- Понимаете разницу между рассрочкой и ипотекой: кто даёт деньги, какие риски, как защищены
- Знаете, какие пункты обязательны в договоре рассрочки и что проверить до подписания
- Умеете сравнить полную стоимость рассрочки с удорожанием и семейной ипотеки под 6%
- Понимаете, когда рассрочка выгодна, а когда лучше ипотека с эскроу
- Знаете, что в «Татищев Парке» рассрочка обсуждается индивидуально и как это узнать