
Ипотека на загородный дом работает не так, как на квартиру: банк оценивает не только постройку, но и землю под ней, требует больше документов и дольше рассматривает заявку. Первый взнос обычно выше, страхование дороже, а отказ возможен даже при хорошей кредитной истории — если с землёй или домом что-то не так.
Главное: ипотеку на дом можно взять по семейной программе (6% на строительство дома по договору подряда), IT-ипотеке или рыночной — по ставке банка. Банк оценивает землю и дом вместе: проверяет категорию земли, ВРИ, обременения, транспортную доступность. Первый взнос — от 20%, срок рассмотрения — 5–14 рабочих дней, на 1–2 недели дольше, чем на квартиру. Подробности по программам — ниже.
Какие программы ипотеки работают для загородного дома
Загородный дом можно купить или построить по трём группам программ: льготной семейной и IT-ипотеке, если подходите под условия, или рыночной ипотеке.
| Программа | Ставка | Условия | Что подходит |
|---|---|---|---|
| Семейная на строительство | от 6% | ребёнок до 6 лет, двое и более несовершеннолетних детей или ребёнок с инвалидностью; договор подряда через эскроу | дом строится по договору с юрлицом или ИП, участок покупается вместе со строительством |
| Семейная на готовый дом у застройщика | уточняйте в банке: с 01.10.2026 6% сохранены для стройки, для квартир ставка зависит от числа детей | те же; договор с застройщиком | готовый или строящийся дом у застройщика по ДДУ или ДКП |
| IT-ипотека | от 6% | работа в IT-компании из реестра | строительство или покупка готового дома |
| Рыночная | по ставке банка | нет требований по детям и работе | любой дом, включая вторичный |
Важно: участок без дома под льготную ипотеку не подходит. Банк одобрит кредит только если участок покупается вместе со строительством по договору подряда или дом уже есть.
Для ориентира: в «Татищев Парке» работает семейная ипотека на строительство от 6% — дом строится по договору подряда, расчёты идут через эскроу-счёт. Банки-партнёры — Сбер и ВТБ. Участок и строительство оформляются одной сделкой. Подробнее о семейной ипотеке на строительство — в отдельном разборе.
Что банк оценивает в доме и земле
Квартиру банк проверяет по одному объекту — самой квартире. Дом — по двум: постройке и участку. Отказ может прийти из-за проблем с любым из них.
Банк проверяет:
- Категорию земли и вид разрешённого использования (ВРИ). Если участок в СНТ или земля сельхозназначения с ВРИ «садоводство», банк может отказать или снизить сумму кредита. ИЖС одобряют охотнее.
- Наличие обременений. Залог, арест, аренда вместо собственности — стоп-сигналы. Банк запрашивает выписку ЕГРН и проверяет, что продавец — собственник, а не арендатор.
- Площадь участка и дома. Слишком большой или слишком маленький участок (меньше 4–6 соток или больше 50 соток) могут вызвать вопросы. Дом меньше 30–50 м² банк может не признать жилым.
- Транспортную доступность. Если до дома нельзя доехать круглый год или участок в труднодоступной зоне, банк снизит оценку или откажет.
- Соответствие дома требованиям жилого помещения (если дом готовый). Есть ли капитальный фундамент, отопление, вода, электричество. Садовый домик без права регистрации под ипотеку обычно не подходит.
Совет: закажите выписку ЕГРН на участок до подачи заявки в банк. Если там есть обременения или несоответствие ВРИ, вы узнаете об этом заранее, а не на этапе одобрения.
Чем отличается первый взнос и страхование
Первый взнос на дом обычно выше, чем на квартиру. Страховать придётся не только жизнь и титул, но и сам дом — страховка выходит дороже.
| Параметр | Квартира | Загородный дом |
|---|---|---|
| Первый взнос | от 15% | от 20% |
| Страхование жизни и здоровья | 0,3–1% от суммы кредита в год | 0,3–1% |
| Страхование имущества | редко требуется | обязательно, 0,3–0,7% от стоимости дома в год |
| Страхование титула | по желанию, 0,3–0,5% | часто требуется, 0,3–0,5% |
Материнский капитал можно направить на первый взнос — это снижает порог входа. С 01.02.2026 размер маткапитала: 728 921 ₽ на первого ребёнка (для рождённых с 2020 года), 963 243 ₽ на второго, если на первого не получали, доплата на второго — 234 321 ₽.
Ипотека — это половина вопроса, дальше нужно понять, во что обойдётся содержание дома. Мы собрали планировки, цены и условия в одной презентации — посмотреть презентацию посёлка
Сколько рассматривается заявка и почему дольше
Банк рассматривает ипотеку на дом от 5 до 14 рабочих дней — на 1–2 недели дольше, чем на квартиру. Причина: нужно оценить землю, проверить документы застройщика (если дом строится), запросить выписку ЕГРН, согласовать залог двух объектов.
Что влияет на срок:
- Готовый дом рассматривается быстрее, чем строящийся.
- Если участок в СНТ или земля сельхозназначения, банк запрашивает дополнительные документы.
- Если дом строится, банк проверяет лицензии и договор подряда застройщика.
На заметку: некоторые банки требуют личный осмотр участка оценщиком. Это добавляет 3–5 рабочих дней к сроку рассмотрения, но повышает шанс одобрения.
Что нужно от вас: документы и требования банка
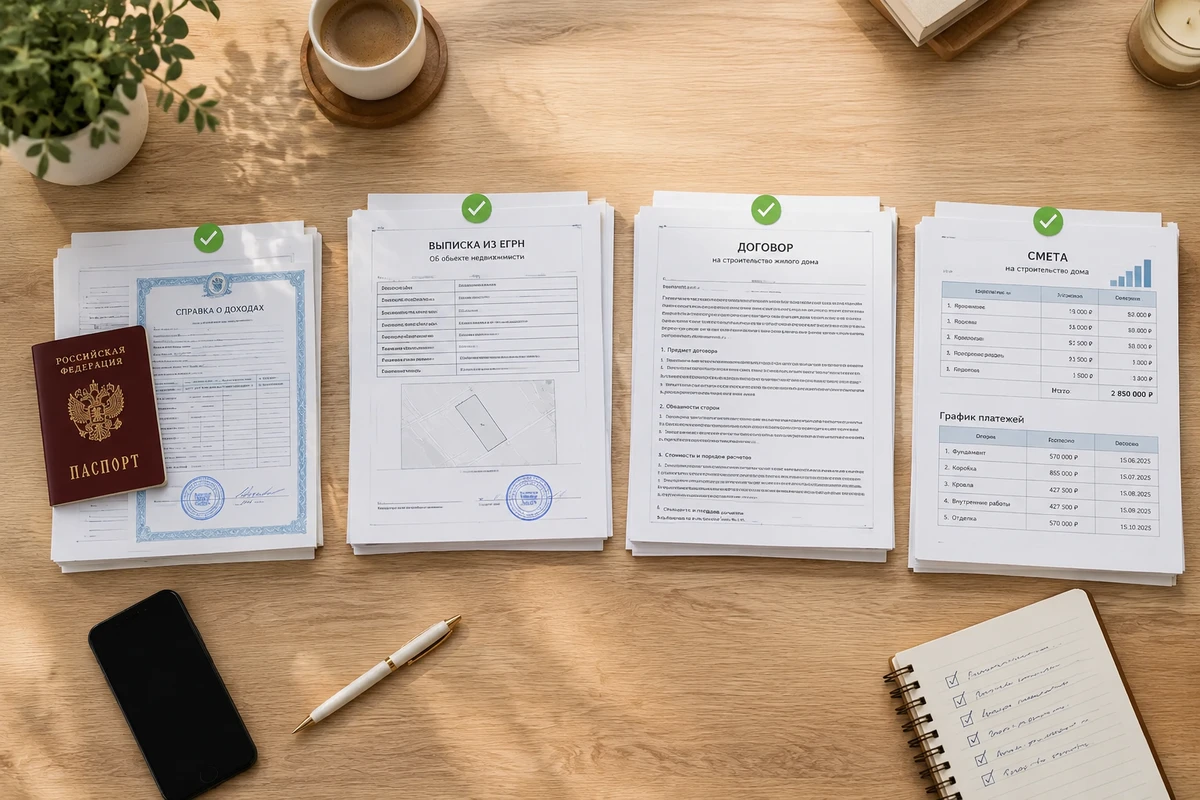
Кроме стандартного пакета (паспорт, справка о доходах, трудовая книжка или договор) банк попросит документы на землю и дом.
Документы на участок:
- Выписка ЕГРН на земельный участок (не старше 30 дней).
- Договор купли-продажи или дарения (если участок уже ваш).
- Кадастровый паспорт участка.
Документы на дом (если он готовый):
- Выписка ЕГРН на дом или договор долевого участия.
- Технический паспорт БТИ.
- Отчёт об оценке рыночной стоимости дома и участка.
Если дом строится:
- Договор строительного подряда.
- Проектная документация.
- Смета и график платежей.
- Разрешение на строительство (если требуется по закону).
Важно: если у застройщика нет лицензии или он не работает через эскроу, льготная ипотека на строительство не одобрится. Проверьте это до подачи заявки.
Готовый дом в «Татищев Парке» покупается по договору купли-продажи участка и договору подряда на строительство. Все документы — договоры, проект, спецификация, график платежей — передаются покупателю. Расчёты идут через эскроу-счёт, это требование банков по семейной ипотеке на строительство. Полный список документов и условия — в презентации посёлка.
Что у вас теперь есть
- Вы понимаете, какие программы ипотеки работают для загородного дома и чем они отличаются от квартирной
- Вы знаете, что банк оценивает в земле и доме и почему может отказать
- Вы можете собрать документы заранее и не потерять время на этапе одобрения
- Вы видите разницу в страховании и итоговой переплате
- Вы знаете условия семейной ипотеки на строительство и готовый дом в Московской области